Pesquisar este blog

sábado, 20 de dezembro de 2014

Cuidado com Compulsórios e Com a tributação de Rendimentos ISENTOS do IR. em 2015. Veja a Dica abaixo:

Futuro Ministro da Fazenda Joaquim Levy admite a possibilidade de alta nos Impostos em 2015 !!!

CUIDADO e Muita ATENÇÃO.....!!!

Muita preocupação dos RENTISTAS para com os seus Rendimentos Isentos e Não tributáveis atualmente pelo Imposto de Renda, pois em 2015 poderão serem todos tributados, ex.: LCis, LCas, Rend. Fiis, Rend. Distr. Rend. Pool Hoteleiros, Distr. Lucros empresas, Dividendos em geral e juros sobre capital dentre outros mais. A primeira medida preventiva é até o último dia útil deste ano resgatar todas essas aplicações e de imediato em ato continuo aplica-las a um prazo bem mais longo possível como o caso das LCas. que permitem que sejam reaplicadas até dezembro de 2017, pois nesse período vc. garante a ISENÇÃO desses Rendimentos, pois nenhuma Lei pode ser RETROATIVA.

Corra e se antecipe a essas possiveis medidas do Governo para aumentar a arrecadação de impostos. Cuidado tb. com Emprestimos compulsórios, tais como: Sobre Compras de carros novos, sobre Combustiveis, Sobre a luz e até mesmo sobre a água já esta sendo cobrada uma taxa a mais em São Paulo e devolver mesmo esses Compulsórios torna-se uma tarefa bem dificil e quem já passou por isso conhece muito bem essas medidas. Afora os Impostso sobre Grandes Fortunas e sobre o Patrimônio....!!! Olho VIVO...!!!

Ótimo Investimento Imobiliário !!! Imperdível !!! Com Financiamento da CAIXA....Venha morar num Clube de Lazer..."Sinfonia Residencial Clube" !!!

Residencial Clube Sinfonia um ótimo investimento vivendo dentro de um belo centro de Lazer para toda família. Apto. 801 de frente ampla vista na Estr. intendente Magalhães, 95 - Campinho com2 quartos e 2 VGs. ao lado da Estação BRT e da Linha Amarela. Podendo financiar direto com CEF., sendo o preço total R$. 380 mil com entrada de R$.180 mil e o restante financiado pela CAIXA. Imperdível tratar com Sr. Braga através do Facebook StorAdmPatri .... !!!

Residencial Clube Sinfonia um ótimo investimento vivendo dentro de um belo centro de Lazer para toda família. Apto. 801 de frente ampla vista na Estr. intendente Magalhães, 95 - Campinho com2 quartos e 2 VGs. ao lado da Estação BRT e da Linha Amarela. Podendo financiar direto com CEF., sendo o preço total R$. 380 mil com entrada de R$.180 mil e o restante financiado pela CAIXA. Imperdível tratar com Sr. Braga através do Facebook StorAdmPatri .... !!!

21 pessoas alcançadas

Feliz Natal e Próspero Ano Novo !!!

Feliz Natal e Próspero Ano Novo para todos os Visualizadores do Bligspot:storino53 !!!

sábado, 6 de dezembro de 2014

Investimentos com Rendimentos isentos do IR. (LCis e LCAs). Comparar as Taxas de Rendimentos ofertadas pelos Bancos....Veja...!!!

Atualmente no mercado financeiro os Investidores ficam perdidos com tantas siglas e letras que se juntam e nada explicam aos pretendentes a essas Aplicações Financeiras.
A LCi -Letras de Crédito Imobiliário e as LCAs- Letras de Crédito do Agronegócio são protegidas pelo FGC-Fundo Garantidor de Créditos até R$. 250.000,00 por CPF e por emissor, isso propicia uma maior procura por esses Ativos, porém mesmo sendo atraentes na comparação com outros produtos de renda fixa, temos que compara-los todos nas mesmas bases e condições, retirando o IR. de investimentos tributáveis. As alíquotas adequadas variam em função dos dias corridos da aplicação: 22,5% (até 180 dias), 20% (de 181 a 360 dias), 17,5% (de 361 a 720 dias) e 15% (a partir de 721 dias). Por exemplo, um CDB - Certificado de depósitos Bancários de 270 dias que remunere 90% do CDi- Certificado de depósitos Interbancarios, após o IR., pagará líquidos 72% (=90-90x20%) do CDi. São os 72% que devem ser comparados à remuneração da LCi/LCA de prazo idêntico. A liquidez talvez seja uma restrição pois somente se resgatará os recursos no seu vencimento mínimo de 60 (sessenta dias) ou até mais o que aumenta também o rendimento destas aplicações. O Risco esta diretamente ligado a um título emitido por um Banco, que se esta Instituição quebrar gerará uma perda acima do limite do FGC. A maior proteção destas aplicações além do limite do FGC seria aplicar como exemplo em LCi na CEF. que detem mais de 70% do Mercado imobiliário Brasileiro e em LCA no Banco do Brasil que é o maior detentor de negócios nesta área no Mercado financeiro e são duas grandes Instituições que não devem quebrar pelo menos a curto e médio prazos, são bem seguras no mercado Brasileiro.Como não se deve deixar todos os ovos numa mesma cesta pois se ela cair todos se quebram, deve-se diluir estas aplicações nas letrinhas de cada uma e nos Bancos mais seguros no mercado Brasileiro.

sábado, 22 de novembro de 2014

VENDA ou ALUGUEL Apart Hotel "MIDAS - Rio Convention Suites" ao lado do RIOCENTRO - Barra da Tijuca-RJ. !!!

 VENDA do Apart Hotel 605 do MIDAS Rio Convention Suites (ao lado do RIOCENTRO) por R$.580 mil e aceita-se financiamento do Bradesco ou  ALUGA-SE  por R$.4.000, com cond. R$.1.200, O Hotel já esta em Operação e já tem contratos fechados com a Globo(The Voice Brasil e outros) e fica próximo ao PROJAC e próximo do Shopping MAP. Tratar com Braga- Cel-21-99999-7053 ou e-mail:ivanstorino@hotmail.com


segunda-feira, 17 de novembro de 2014

RENTISTAS !!! Agora com a subida dos JUROS o melhor mesmo é aplicar em Renda Fixa com lastro na variação do CDI (LCis. e LCAs.)...!!!

RENTISTAS:

Ao garimpar todos os produtos de Renda Fixa, você deve comparar nas mesmas bases: Sendo títulos ISENTOS de IR., não é adequado compará-los, por exemplo, com CDBs de prazos equivalentes, já que estes pagam IR.: Para um CDB de até 180 dias, por exemplo, que remunere 90% do CDI, o IR. levará 22,5% da rentabilidade, significando, portanto, que a rentabilidade líquida (após o IR.) é de 69,75% (=90-90x22,5%) do CDI. É claro que LCis ou LCAs por serem ISENTAS do IR. que paguem mais do que isso serão vantajosas....!!! LCis (Letras de Crédito Imobiliário) e LCAs (Letras de Crédito do Agronegócio), recomenda-se também aplicar em LCis na CEF. que é detentora de cerca de 70% do Crédito Imobiliário e em LCAs do Banco do Brasil pelo mesmo motivo...!!!

domingo, 16 de novembro de 2014

BLINDAGEM PATRIMONIAL (Preventivo)......De conformidade com o Código Civil....!!! Parte 2....!!!

Blindagem Patrimonial Preventivo

Proteção patrimonial refere-se ao conjunto de ações preventivas, visando defender o patrimônio de determinada entidade às contingências externas.
É sabido que as empresas, seus sócios e administradores podem ser condenados por leis comerciais, civis e penais pelo fato de não atenderem às normas e dispositivos legais.
Atualmente, é pouco difundida a prática de blindagem patrimonial para os pequenos e médios empresários. O que faz com que eles fiquem à mercê de decisões judiciais inadequadas.


Vejamos:
Os seus bens móveis e imóveis da Família ou da sua Empresa não serão alcançados pelas Receita Federal, Receita Estadual e nem pela Prefeitura Municipal; nem mesmo os débitos bancários; fornecedores e nem ações trabalhistas.
Na Locação de imóveis é somente tributada em 11,33% com a Legalização de uma Empresa Pessoa Jurídica de Administração de Imóveis Próprios (Só o IR é de 2,4% nessa Pessoa Jurídica), já na Pessoa Física o IR é de 27,5%.
No caso de Venda de imóveis em comparado com o Lucro Imobiliário (de 15% na Pessoa Física), a tributação numa Pessoa Jurídica legalizada como uma Empresa Imobiliária (Incorporação, Compra e Venda, Participações...) somente se tributa esta venda de imóveis na PJ em 5,93% (Incluem todos os impostos pertinentes).
Em caso de morte do Patriarca evita-se a fragmentação do Patrimônio da Família e falecendo um dos sócios evita-se o mais importante que é o INVENTÁRIO.....!!!

BLINDAGEM PATRIMONIAL...."Protegendo o seu Patrimônio com base nos respaldos do Código Civil - Parte 1....!!!

Manter a empresa no mercado mesmo em casos de dilapidação do patrimônio decorrente de divergências na divisão de bens e diminuir os custos da transferência judicial por causa mortis ou doação pode ser um grande desafio. Vejamos:


O que é a blindagem patrimonial?
A expressão blindagem patrimonial, ao longo dos anos, foi ganhando corpo em seu conceito, principalmente no que o mercado esperava da assessoria jurídica que a prestava, até hoje este dinamismo vem muito ativo. Contudo, o conceito mais focado pelo mercado atualmente, seria que a blindagem patrimonial refere-se ao planejamento administrativo preventivo da empresa e dos sócios, sem que se configure fraude a credores, envolvendo a área fiscal, patrimonial, contábil, familiar, gerencial, etc., voltado à proteção e preservação do patrimônio da empresa e das pessoas físicas de seus sócios. Além de levar a efeito a garantia de que a sucessão empresarial em função de futuro falecimento do(s) sócio(s) proprietário, garantirá a manutenção da empresa no mercado, tudo, obviamente, em sintonia com os parâmetros legais, podendo ser utilizado em tal planejamento: holdings, empresas de participação comuns, empresas de sociedade anônima em paraísos fiscais mistos, off-shores em paraísos fiscais, bem como fusão, cisão ou incorporação de empresas, alteração de regime de casamentos dos sócios, entre outros, tudo dependendo do caso.

Em quais casos ela deve ser usada?
A blindagem patrimonial, no sentido lato de seu conceito, deve ter seu uso analisado pelos administradores das empresas sempre que houver justo receio de que o risco de sua atividade, ou até o falecimento de um dos sócios, ou a desarmonia que possa ocorrer entre eles, possa comprometer a existência da empresa ou o seu patrimônio e de seus parceiros.

O que acontece com os bens do empresário se este conseguir blindar seu patrimônio?
Os bens saem de sua titularidade direta, contudo, ele ainda deterá o poder de transferir, locar, alienar, oferecer em garantia, etc.

Qualquer empresa pode fazer blindagem patrimonial?
Em tese sim, contudo há necessidade de se analisar o custo-benefício da medida, haja vista que uma assessoria jurídica bem como as medidas necessárias para que haja uma efetiva blindagem não são baratas.

Quais são os pré-requisitos para fazer esse procedimento?
Regularidade fiscal é uma delas (certidão negativa de débitos ou certidão positiva com efeitos de negativa) em todas as esferas (federal, estadual e municipal). Outra seria a harmonia ainda   existente entre aqueles que terão que assinar os documentos necessários ao fluxo do planejamento e, por último, um anseio, por parte dos sócios, de manter o negócio em andamento, não importa que turbulência ele venha a enfrentar no futuro.

Quanto tempo demora para fazer o processo?
O tempo vai variar muito em razão do tamanho da empresa, do número de sócios e de seu patrimônio, contudo, se tivéssemos que pontuar um tempo médio, este seria de um ano. Após o processo, este não terá prazo de validade.

Como as pequenas e médias empresas podem usar a blindagem patrimonial a seu favor?
Ainda é pouco disseminada a prática de blindagem patrimonial para os pequenos e médios empresários. O que faz com que eles fiquem à mercê de decisões judiciais inadequadas, ou seja, correm o risco perder o patrimônio que conquistaram ao longo dos anos por conta de uma crise financeira na empresa, por exemplo. Dependendo do caso essas empresas podem fazer um procedimento de blindagem mais simples (sem usar todos os mecanismos citados acima) de blindagem patrimonial, principalmente se há riscos de passivos tributários, bancários, cíveis (indenizatório) e trabalhistas, mas terão que analisar os custos e benefícios, já que, às vezes, não compensa o dispêndio de honorários para o advogado e o contador.

domingo, 9 de novembro de 2014

SEGURO DE VIDA RESGATÁVEL AINDA EM VIDA....c/.Juros de 3% (+) IPCA......!!!


A Prudential e o seu FUTURO:

1- Manutenção do dia a dia

2- Educação

3- Moradia

4- Sonhos e Projetos de Vida

5- Despesas emergenciais

6- Reorganização póstuma

7- Inventário

8- Restabelecimento de Vida

9- Doenças Graves e/ou Terminais

10-Vida na Terceira Idade


Se você não se preocupar com o FUTURO pode comprometer toda uma vida da sua Família na sua ausencia para garantir a manutenção do padrão de vida, também a maior herança que um Pai da para o seu filho é a Educação que poderá ficar comprometida até a Faculdade, o nosso Lar é o porto seguro de toda a família e como manter essa sua residencia atual sem um bom Seguro de Vida, além de sonhos e projetos de viagens ainda em vida podem ser planejadas com o resgate de parte do seguro ainda em vida, quanto as despesas emergenciais de morte ou invalidez por acidente que podem ser pequenas ou grandes despesas, como a família vai resolver uma situação dessa, se isto ocorrer com o seu provedor. A certeza da vida é a morte e a família esta preparada para lidar com essa situação e com as despesas inerentes a um Funeral, então vejamos quando de um Inventário que o dinheiro dos herdeiros ficam presos e dependendo ainda de um alvará do Juíz para saca-lo num Banco e o ITDCM que é o imposto a ser pago para poder iniciar um Inventário que nem para pagar ele a família tem dinheiro na mão e o melhor ainda é que este seguro da Prudential não fica preso em Inventário e pode ser sacado imediatamente para poder a família resolver todos esses problemas aqui citados. Serve também como uma reserva financeira para afamilia se adequar a uma nova realidade com a perda do seu Provedor. No que tange as doenças Graves e/ou Terminais os procedimento médicos muito custosos já estarão cobertos nesta apólice de seguros de forma confortável, com dignidade e tranquilidade e, principalmente a vida na terceira idade já que a expectativa de vida do Brasileiro já esta bastante avançada e cada vez maior no Brasil, portanto é preciso garantir de forma concreta, desde já, a qualidade de vida na fase da terceira idade, podendo esperar uma vida bem melhor no Futuro.

Ao fazer um destes Seguros de Vida Resgatáveis ainda em vida é preciso ter alguns esclarecimentos de pontos dúbios, tais como: 1)- O Resgate ocorre em quantos dias após solicitado? 2)-No caso de desistência quanto perco deste montante já pago (Reserva Matemática) e qual a carência para o resgate? 3)- No tempo o reajuste é pelo IPCA e pode haver mudança desse índice contratualmente? 4)- Valor dos pagamentos mensais (Prêmios totais?), 5)- Esse resgate tem IR a ser pago ao Governo? 6)- Essa reserva Financeira que se esta acumulando é aplicada aonde pela Prudential? 7)- Se ficar desempregado e parar de pagar se perde o seguro ou tem um prazo para a seguradora aguardar o segurado conseguir outro emprego e atualizar os seus pagamentos. Qual é o procedimento neste caso? 8)- Verificar o tempo de contestabilidade de outros segurados junto a seguradora? 9)- Observar a legalidade da seguradora. 10)- Paga IOF no resgate antecipado ou normal? 11)- Rende Juros de 3% ao ano e calculados sobre o montante corrigido pelo IPCA? 12)- Pagamentos por boletos, debitos em conta corrente ou através de cartão de crédito?

Coloco com muita firmeza a minha seguinte opinião:
....."UM SEGURO DE VIDA SÓ É NECESSÁRIO SE VOCÊ AINDA NÃO ALCANÇOU A INDEPENDÊNCIA FINANCEIRA E PRETENDE MANTER A QUALIDADE DE VIDA DE SEUS DEPENDENTES E HERDEIROS"....!!!

PRUDENTIAL......"Seguros Resgatáveis ainda em Vida" - Parte 1....!!!

Qual será o FUTURO das Famílias no amanhã? A nossa SEGURANÇA SOCIAL esta com um ROMBO financeiro enorme que é o INSS (Isto Não Será Solucionado) e então o que fazer para garantir a sua Família no caso de sua ausência ou impedimento? Buscar a mentalidade do Americano que não tem por lá nada de SOCIAL e sim ECONÔMICO e que funciona com toda a segurança do Governo, ex.:AIG.,Citibank e outros que mesmo na Crise o Governo não deixou que caissem no descrédito.
No Brasil esta mentalidade já esta sendo desenvolvida..."SEGURO"...Os Planos de Saude já são seguros de saúde, as Previdencias Privadas já são Seguros em forma de Fundos e pagar Seguro de Vida sem retorno como os Bancos Brasileiros nos obrigam com o gerente solicitando a nossa reciprocidade para poder pegar um Financiamento/Empréstimo não é aconselhável, pois esse dinheiro não volta e só enriquece ainda mais o Banqueiro.
Procurem saber no BLOG..."Storino53-Contador Patrimonial e Imobiliário nostorino53.blogspot.com" que comecei a escrever sobre SEGUROS RESGATÁVEIS ainda em VIDA e com rendimentos de 3% de Juros mais IPCA (ìndice que mede a Inflação no Brasil), a sua origem é Internacional e com toda a legalização junto a SUSEP e já com Sede no Brasil..."Prudential do Brasil Seguros de Vida S/A"....Depois eu explico melhor no meu BLOG e repasso para o Facebook...!!! Aguardem....pois isso vale a pena mesmo....é uma proteção a Família e não entra em Inventário....!!!


Continue essa Leitura e adquira o conhecimento sobre esta modalidade inovadora de SEGURO....Leia a Parte 2...seguinte....!!!

SEGUROS......!!! Fundada a primeira Seguradora em 1845 no Rio..."Argos Fluminense"....!!! Prudential atualmente é a INOVAÇÃO...!!!

A Argos Fluminense fundada no Rio em 1845, foi a primeira Seguradora da América Latina, sendo adquirida em 1974 pela americana Chubb...!!! A Prudential Seguros de Vida do Brasil iniciou as suas atividades no nosso País em 1976 e o seu conceito de seguro remonta a 1875 operando nos Estados Unidos. Atualmente já desenvolve as suas atividades de INOVAÇÃO de Seguros de Vida também na Ásia, Europa e América Latina em diversos Paises...!!!....Conheçam o "Seguro da Prudential Resgatável ainda em Vida"....!!!

A Argos Fluminense fundada no Rio em 1845, foi a primeira Seguradora da América Latina, sendo adquirida em 1974 pela americana Chubb...!!! A Prudential Seguros de Vida do Brasil iniciou as suas atividades no nosso País em 1976 e o seu conceito de seguro remonta a 1875 operando nos Estados Unidos. Atualmente já desenvolve as suas atividades de INOVAÇÃO de Seguros de Vida também na Ásia, Europa e América Latina em diversos Paises...!!!....Conheçam o "Seguro da Prudential Resgatável ainda em Vida"....!!!

RENTISTAS de volta no Brasil...!!!

RENTISTAS

Existe um Grupo de pessoas que torce para que o Banco Central não baixe os juros, são os RENTISTAS, mais esta torcida esta voltando a ser vitoriosa graças as decisões atuais da Dilmais/PT pois a taxa básica Selic já esta em 11,25% ao ano e com tendências a grandes altas maiores ainda e não mais próxima de padrões desenvolvidos de países estrangeiros como pregou anteriormente a Dilmais. E estas pessoas curteme vibram pois volta a ficar mais facil viver de aplicações financeiras. A Dilma soluciona o problema também de quem atinge o seu ápice das suas economias com seu trabalho e a quem precisa planejar a sua aposentadoria privada. No Brasil nunca se teve esta preocupação com inflação dos investimentos, não temos a cultura do risco, pois com os juros altos os investimentos sempre ganharam da inflação e hoje já está de volta toda essa situação sempre de forma cíclica e sazonal no nosso Pais. Evitar qualquer Previdência Privada cuja a taxa de administração seja superior a 1%, tem algumas a 3% e que já estavam perdendo para a inflação que era estimada em 5,5% ao ano pelo Governo da Presidenta Dilma mas que atualmente já estamos temendo os 2 dígitos da inflação que na prática já está existindo.
A saida é retornar com o dinheiro aplicado para a produção (o trabalho) e voltar como dica a investir em apart hotel na rota do petróleo (Marica, Itaborai, Itaguai, Macaé, Campos e Santos) sempre no pool para evitar se aborrecer com inquilinos e manutenções, vacância e inadimplencia e sair do trabalho ativo o que e muito ruim para o Pais e para o incremento da sua produção e pode aumentar o desemprego. Dependendo da Bandeira da administradora ( de preferencia Internacional, tipo Accor, Ibis, Atlantica, Ramada e outras), também aplicar em Fundo Imobiliário para evitar aborrecimentos com inquilinos, inadimplencias, vacancia e manutenções pois estão bem rentáveis com aluguel/dividendos isento do IR. e as cotas podem se valorizar no mercado de Bolsa de Valores e ter maior liquidez e a dica é saber sobre novos Fundos imobiliários da CEF. e do Banco do Brasil, das suas próprias lojas/agências, esses certamente são uns bons inquilinos e com chances de expansão de mais agências por todo o Pais, o que aumenta o seu investimento nesses Fundos com a valorização das cotas em Bolsa.

É outro momento !!! Acorda quem estiver na posição de RENTISTA e tambem aqueles que pretendem viver de RENDA PASSIVA no futuro, pois as aplicações financeiras estão de volta e devem ser as melhores opções futuras no Brasil ao contrário do trabalho Empreendedor, tendo como exemplo a Indústria Têxtil sendo exterminada no nosso Pais em face do alto custo Brasil que não consegue as nossas indústrias competir com o menor custo da China que ofertam no nosso mercado produtos com menores preços e sem nenhuma competição com o mercado Nacional que já está agonizando. ATENÇÃO....Acorda BRASIL !!!


Storino53-Contador Patrimonial e Imobiliário.

quinta-feira, 6 de novembro de 2014

Salas 230/231 Office 3 para ALUGAR Consultório Médico ao lado do HOSPITAL da UNIMED na Av.Ayrton Senna, 2600-LINK OFFICE STAY-Barra da Tijuca-Rj.-Brasil...!!!

 Aproveitem estas salas juntas para formarem um só Consultório Médico ao lado de um novo Hospital da UNIMED na Barra da Tijuca em frente a Estação do BRT Aeroporto de Jacarepagua. Preço do aluguel  R$.3.500,00 cada uma e Cond. R$. 349,00- Contacte através do e-mail:ivanstorino@hotmail.com.....Sr.Braga...!!!


O NATAL já chegou nas Lojas Chocolates Brasil Cacau Barra Shopping e Shopping Novo Leblon na Barra da Tijuca-RJ-Brasil...!!!


Corram para comprar esses deliciosos produtos de Natal!!! Quem vc. ama de verdade merece esses lindos e deliciosos presentes e os Panetones com recheios de morango e chocolate....!!! Imperdíveis neste NATAL e vc. compra parcelado em 3 X no Cartão de Crédito....!!! Aproveite e evite as filas de última hora e desses saborosos produtos se esgotarem nas nossas Prateleiras....!!! COMPRE JÁ !!!

sábado, 13 de setembro de 2014

Títulos VERDES (Debentures Verdes para o ambiente e Investidores com isenção do IR.)..."Novidade de aplicação no Mercado"..!!!

Governo lançará debêntures isentas de IR para empreendimentos sustentáveis

Investimentos em renda fixa replicam modelo já usado em setores de energia, comunicações e transportes

POR 

Parque da Serra do Mar. Títulos pró-conservação
Foto: Custódio Coimbra/30-11-2013
Parque da Serra do Mar. Títulos pró-conservação - Custódio Coimbra/30-11-2013

PUBLICIDADE
BRASÍLIA — O governo já tem uma minuta de decreto para criar debêntures verdes, um instrumento financeiro para que investidores em geral apliquem dinheiro em empreendimentos de manejo e sustentabilidade previstos no Código Florestal. Esses investimentos em renda fixa terão direito à isenção de Imposto de Renda, nos moldes das debêntures incentivadas que já existem para os setores de energia, comunicações e transportes.
Carlos Scaramuzza, diretor do departamento de Conservação da Biodiversidade do Ministério do Meio Ambiente (MMA), disse que, depois do lançamento, essas debêntures poderão ser emitidas por empreendimentos de exploração ambiental, como concessão de unidades de conservação para atividades turísticas — como o parque das Cataratas do Iguaçu — até ações privadas de exploração sustentável de madeira ou de recuperação de áreas de preservação.
— Acreditamos que em algumas áreas, especialmente na Mata Atlântica, a taxa de retorno financeiro de recuperação de vegetação nativa seja de até 13%, melhor do que as pastagens para produção de leite ou pecuária.
Esses recursos poderiam estimular atitudes mais verdes de empresas, como emissão de debêntures para tornar a produção mais correta ambientalmente. O MMA já sondou empresas que lidam com manejo florestal e exploração de madeira de reflorestamento, mas o governo entende que, se conseguisse uma emissão por ano até o fim desta década, seria satisfatório.
Mundo afora, os green bonds, ou títulos verdes, ganham cada vez mais espaço no mercado financeiro, com a simpatia de investidores em colaborar com empreendimentos sustentáveis. Segundo a revista “The Economist”, em 2012 foram colocados no mercado US$ 3 bilhões em títulos desse tipo e, até junho deste ano, US$ 20 bilhões.
A minuta de decreto, que também vai prever o lançamento de debêntures incentivadas em educação e saúde, já está na Casa Civil à espera da assinatura da presidente Dilma Rousseff. Até sexta-feira, R$ 9,1 bilhões já haviam sido emprestados por essas debêntures com isenção fiscal.

Letras Imobiliárias Garantidas. Isentas do Imposto de Renda (Novidade de Aplicação no Mercado)....!!!

Entenda como funcionará as Letras Imobiliárias Garantidas (LIG) que será uma nova opção de investimento em títulos imobiliários (renda fixa) criada pelo Governo Federal. O anúncio aconteceu no dia 20/08/2014 pelo Ministério da Fazenda e ainda depende de uma Medida Provisória e outras regulamentações (fonte).
Ainda existem poucas informações sobre a LIG e por isto resolvi reunir tudo que pude encontrar. Lá fora estes títulos são muito populares e conhecidos como CB ou Covered Bonds.
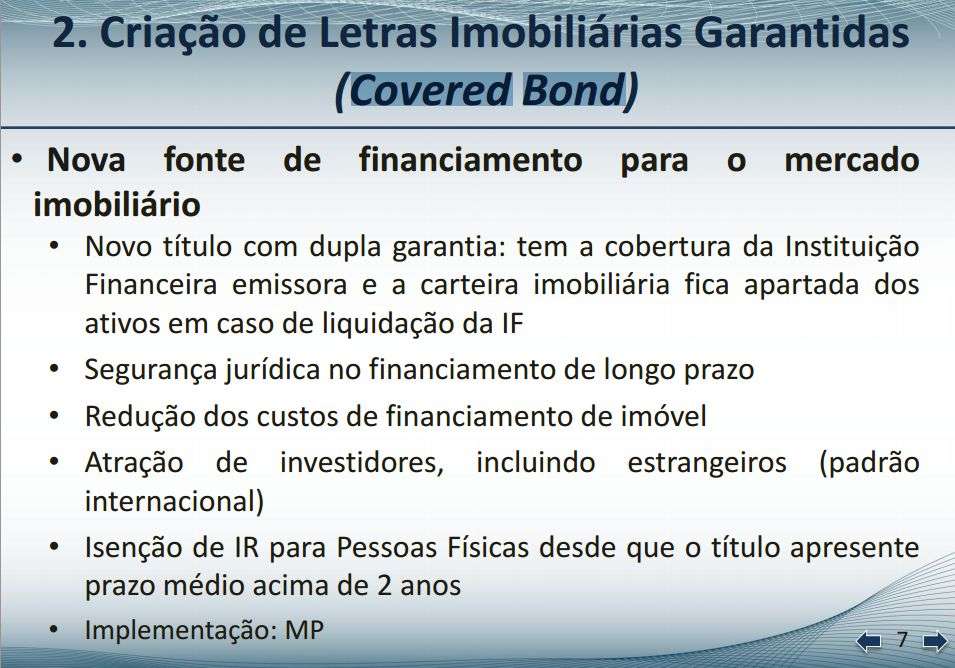
Pelo que pude entender, até aqui, a LIG terá algumas características das Letras de Crédito Imobiliário (LCIs) e outras características dos Certificados de Recebíveis Imobiliários (CRIs). Será um híbrido de LCI com CRI. Ela terá a garantia que os investidores possuem quanto investem na LCI e a garantia que os investidores possuem quando investem em CRI. Por isto podemos dizer que as LIGs possuem dupla garantia. Eu acredito que os bancos vão adquirir carteiras de recebíveis de construtoras e incorporadoras e através desta operação irão criar os títulos LIG.
A vantagem da LIG em relação a LCI é que além de ter a garantia da instituição emissora (banco) , oferece ao investidor acesso ao lastro (imóveis) em caso de problemas, como ocorre com o CRI.
Desta forma, podemos dizer que a LIG funcionará como um novo instrumento de captação com garantia patrimonial da instituição financeira. O objetivo será de aumentar os recursos disponíveis para o financiamento habitacional. Nos EUA e na Europa este tipo de título já existe há muito tempo.
Aqui temos o slide da apresentação usada pelo Ministro Guido Mantega quando fez o anúncio da LIG. Para ver a apresentação completa entre aqui.
Você provavelmente já deve saber que o os bancos usam o dinheiro que você aplica na poupança ou que está no seu FGTS. Eles emprestam o seu dinheiro para aqueles que precisam comprar um imóvel. Eles pagam juros baixos para você e cobram juros altos de quem pediu o empréstimo. A diferença entre juros pagos e juros cobrados é o que torna os bancos tão ricos.
Os bancos são obrigados a destinar 65% do dinheiro que você deixa na poupança para o financiamento de imóveis de pessoas que você não conhece.
O problema é que pode faltar dinheiro para financiar os imóveis no futuro. Não existe poupança e FGTS suficientes para suprir a demanda por crédito imobiliário nos próximos anos ou décadas, principalmente agora que os imóveis estão extremamente caros. Se há poucos anos uma família precisava de R$ 100 mil emprestado para comprar um imóvel simples, hoje a família precisa de R$ 300 mil para comprar o mesmo imóvel.
Para que não falte dinheiro para emprestar, os bancos e o governo precisam criar formas de captar o dinheiro dos poupadores e investidores de todos os portes.
Pelo que entendi o objetivo da Letra Imobiliária Garantida será atrair o dinheiro, não só dos brasileiros, mas também dos estrangeiros. Como é possível ver no slide, este título seguirá o mesmo padrão internacional. Os investidores lá fora já estão acostumados a investir em LIGs que eles chamam de Covered Bond. Existem muitos bancos nos EUA e nos países da Europa que oferecem este título. O Brasil se tornaria uma nova opção para estes investidores estrangeiros.
Ainda não é possível saber se as Letras Imobiliárias Garantidas serão um título popular que poderá ser comprado por pequenos investidores em bancos grandes como Caixa Econômica Federal ou qualquer outro banco que trabalhe com crédito imobiliário.
Já ficou determinado que o governo não cobrará Imposto de Renda das pessoas físicas que investirem nas Letra Imobiliária Garantida por um prazo acima de 2 anos. Já o IOF não seria dispensado. Na LCI não existe este prazo mínimo de 2 anos para ter a isenção do IR.
Também não se sabe como será a remuneração. No caso da LCI, os bancos costumam oferecer um percentual do CDI, ou seja, os títulos são pós-fixados embora possa ser prefixada ou por índice de preço (muito pouco usado).
Se o risco de investir na LIG for realmente menor que o risco de investir em LCI, provavelmente a rentabilidade da LIG será menor que a da LCI. Como você já deve ter percebido, quanto menor é o risco para o investidor, menor é a rentabilidade do investimento. Quanto maior o risco, maior precisa ser o “prêmio” pelo risco.
Antes de investir na LIG será necessário avaliar os riscos envolvendo a carteira de imóveis que servirá de garantia. As agências de classificação de risco, provavelmente, vão fazer o serviço de avaliação deste risco atribuindo notas. Veja o artigo que já escrevi sobre as notas de risco. Encontrei um estudo sobre o assunto. Eles fazem uma comparação entre os Covered Bond e a Securitização (CRI) e como funcionaria a classificação de risco desses títulos aqui no Brasil, veja aqui.
No caso da LCI, existe o risco de falência do banco. Para reduzir este risco os investimentos em LCI são garantidos pelo Fundo Garantidor de Créditos, caso o valor investido no banco falido seja menor que R$ 250 mil. Na CRI as garantias são os imóveis.
Para investimentos em LIG, teremos a garantia do banco e a garantia do imóvel. Se o banco quebrar, continua existindo a garantia do imóvel que ficará separado do patrimônio do banco. Precisamos esperar para saber se a LIG terá a proteção do Fundo Garantidor de Créditos.
No exterior estas Letras Imobiliárias Garantidas possuem as seguintes características:
  1. O emissor deve ser instituição financeira (banco) que pode atuar no mercado de crédito imobiliário, sujeita à supervisão bancária especial.
  2. Detentores dos títulos (você) devem ter direitos de forma prioritária sobre pool de ativos (imóveis que servem como garantia) em relação aos demais credores da instituição (a quem o banco deve), em caso de insolvência do emissor (falência do banco);
  3. Instituição emissora deverá possuir ativos suficientes (imóveis) para cobrir os direitos dos detentores dos títulos durante todo o tempo de maturidade dos bônus; e
  4. Designação de monitor independente para assegurar as obrigações da instituição emissora em relação aos ativos elegíveis de forma a garantir os direitos dos investidores, com aprovação do supervisor bancário.
As características da LIG aqui no Brasil ainda serão definidas e o governo provavelmente tomará o cuidado de evitar a migração de recursos dos investidores de LCI para a LIG.  Esta diferenciação, provavelmente, será com relação ao prazo. Atualmente as LCIs são de curto prazo, ou seja, tem vencimento em até 5 anos. A LIG poderia ter um prazo intermediário entre 5 a 15 anos.
Encontrei um estudo no site do Banco Central sobre “Covered Bond: Alternativa de funding para o mercado imobiliário brasileiro?” Foi escrito por Isabella Silva, assessora do Departamento de Normas do Sistema Financeiro do BC. Para acessar o trabalho visite aqui.
Esta página será atualizada sempre que novas informações forem divulgadas sobre a LIG. Se você tem mais informações sobre este assunto compartilhe conosco na área de comentários.

4 Posts Relacionados

Related Posts Plugin for WordPress, Blogger...